Фундаментален анализ – Chevron Corp.
Профил на компанията
Chevron Corp. е енергийна и химическа компания, основана през 1879 г. и базирана в Хюстън, Тексас. Дейността ѝ обхваща проучване и добив на нефт и природен газ, LNG, транспорт по тръбопроводи, рафиниране, маркетинг на горива, смазочни материали, възобновяеми горива, нефтохимикали и технологии за улавяне на въглерод.
Бизнесът има две основни лица. Upstream сегментът печели от добива и продажбата на нефт и газ. Downstream сегментът рафинира суровината и произвежда горива, химикали и индустриални материали. Тази вертикална интеграция намалява зависимостта от един ценови цикъл, но не я премахва.
Приходите показват признаци на охлаждане
Приходите достигнаха $235.92B през 2022 г., след което намаляха до $194.80B през 2023 г., $195.57B през 2024 г. и $184.65B през 2025 г. Всички исторически стойности са към съответния 31 декември.
Спадът след 2022 г. отразява по-слаба среда за енергийните цени и нормализиране след изключително силния цикъл. Прогнозата за 2026 г. обаче показва приходи от $232.70B, което предполага възстановяване на обемите, цените или комбинация от двете. Тази прогноза е към последния наличен отчетен период за 2026 г.
Важно е, че високите приходи не гарантират висока рентабилност при енергийните компании. Цената на петрола може да промени печалбата много по-бързо от производствените разходи.
Печалбата носи цикличния риск
Нетната печалба достигна $35.47B през 2022 г., но спадна до $21.37B през 2023 г., $17.66B през 2024 г. и $12.30B през 2025 г. Данните са към съответния 31 декември.
EBITDA намаля от $57.45B през 2022 г. до $37.63B през 2025 г. Това е спад от приблизително 34.5%. Свободният паричен поток също се сви от $37.63B до $16.59B за същия период.
Това е най-важният фундаментален сигнал: компанията остава силно генерираща кеш, но способността да генерира печалби вече не е на пиковите нива от 2022 г.
Положителният детайл е, че брутният марж се подобри от 39.5% през 2024 г. до 41.9% през 2025 г. Това подсказва по-добър продуктов микс или по-ефективна downstream дейност въпреки по-ниските абсолютни приходи.
Балансът остава защитен
Към 30.06.2026 г. съотношението дълг към собствен капитал е 19.5%, а current ratio е 1.3 пъти. Това показва умерен финансов ливъридж и приемлива краткосрочна ликвидност.
ROE е 12.2%, докато ROIC е 9.2%. Това са положителни стойности, но не показват изключително висока капиталова ефективност. ROIC подчертава, че Chevron трябва да поддържа добри енергийни цени и дисциплинирани инвестиции, за да оправдае капитала, вложен в активите.
Нетната задлъжнялост към капитала е ограничена в наличните данни заради абонаментно ограничение. Следователно оценката на баланса трябва да се основава на достъпните показатели, а не на предположения.
Дивидентът е ключовият магнит
Годишният дивидент е $7.12 на акция към 17.09.2026 г., а дивидентната доходност е 3.4%. Ръстът на дивидента е 4.1% към 30.06.2026 г.
Това превръща компанията в комбинация от доход и цикличен капиталов потенциал. Дивидентът е подкрепен от значителен свободен паричен поток, но при продължителен спад на петрола разпределенията могат да ограничат средствата за инвестиции и обратно изкупуване на акции.
Оценката към момента не е евтина
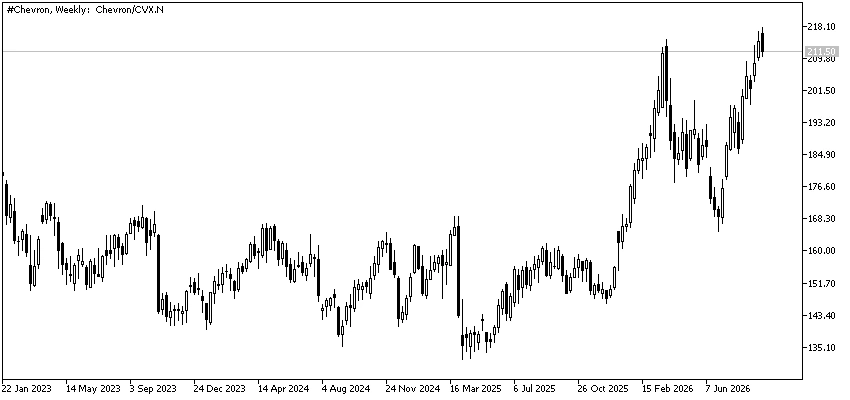
Цената е $211.54 към 16.09.2026 г., при пазарна капитализация $414.96B към 17.09.2026 г. След затварянето следпазарната цена е $211.63 към 17.09.2026 г.
Trailing P/E е 20.2 пъти, докато forward P/E е 13.6 пъти. Разликата подсказва, че пазарът очаква силно възстановяване на печалбите.
EV/EBITDA е 8.0 пъти, price-to-book е 2.2 пъти, а free-cash-flow yield е 6.5%, всички към 30.06.2026 г. Тези показатели сочат разумна, но не очевидно ниска оценка. Пазарът вече плаща за част от очакваното възстановяване.
Моделната fair value оценка е $228.76, или 8.1% потенциална разлика нагоре. Средната аналитична цел показва 6.4% потенциал. Това е умерен марж, а не дълбока оценъчна аномалия.
Прогнозите са силни, но циклични
Последните тримесечни данни показват стойност на EPS от $6.06 при очаквани $5.11, или положителна промяна от 18.59%. Приходите са $70.06B срещу очаквани $62.26B. Данните са за последното налично тримесечие към 31.07.2026 г.
За 2026 г. консенсусните прогнози са за EPS от $16.08, спрямо $7.29 през 2025 г. За 2027 г. очакването спада до $13.28, а за 2028 г. до $12.67. Това показва възстановяване, но и очакване за нормализиране след силен период.
Прогнозите за печалбата са повишени с 18.09% за последните 60 дни и с 91.88% за последната година към наличния отчетен контекст. Това е конструктивно, но при енергийна компания ревизиите често следват движението на суровините.
Силни и слаби страни
Основното предимство е комбинацията от мащаб, интегрирана верига, нисък дълг, дивидент и силен паричен поток. Downstream дейността може частично да смекчава слабостта в добива, когато рафиниращите маржове са по-добри.
Основният риск е ценовата зависимост от петрола и природния газ. Спадът на приходите, EBITDA и свободния паричен поток след 2022 г. показва колко бързо се променя енергийния бизнес. Допълнителни рискове са капиталовите разходи, регулациите, геополитиката и преходът към по-нисковъглеродна енергия.
Заключение
Фундаментално Chevron Corp. изглежда като качествен, финансово устойчив и доходоносен енергиен гигант, но не като подценена компания.
Положителният сценарий изисква устойчиви енергийни цени, реализация на прогнозираното възстановяване на EPS и запазване на свободния паричен поток. Негативният сценарий е свързан с нов спад на петрола, при който forward P/E бързо би загубил убедителност.
Общата картина е умерено позитивна, но чувствителна към цикъла. Най-важният въпрос не е дали Chevron е печеливша, а дали текущата цена вече е включила голяма част от очакваното възстановяване.
Източници: sec.gov, investing.com
Автор: Калин Георгиев
Представената информация не е и не следва да се възприема като препоръка, съвет за сключване на сделки, инвестиционно изследване или консултация за вземане на инвестиционно решение, препоръка за следване на определена инвестиционна стратегия или да бъде възприемана като гаранция за бъдещо представяне. Съдържанието не е съобразено с рисковия профил, финансовите възможности, опита и знанията на конкретен инвеститор. БенчМарк използва публични източници на информация и не носи отговорност за точността и пълнотата на информацията, както и за периода на актуалността ѝ след публикуване. Търговията с финансови инструменти носи риск и може да доведе както до печалби, така и до частични или надвишаващи първоначалната инвестиция загуби. Поради тази причина клиентът не трябва да инвестира средства, които не може да си позволи да загуби. Настоящата публикация не е изготвена в съответствие с нормативни изисквания, целящи насърчаването на обективността и независимостта на инвестиционните проучвания и инвестиционните препоръки, не е предмет на забрана за сключване на сделки по отношение на определени финансови инструменти и/или емитенти, преди разпространението ѝ от изготвилото го лице или съответните лица за инвестиционния посредник и като такава следва да се възприема като маркетингово съобщение.