Фундаментален анализ – Amgen Inc.
Профил на компанията
Amgen Inc. е биофармацевтична компания, основана през 1980 г. и базирана в Thousand Oaks, California. Тя открива, разработва, произвежда и продава лекарствени продукти в световен мащаб.
Основните терапевтични области включват онкология, костни заболявания, сърдечносъдови заболявания, възпалителни заболявания, редки болести и имунология. Сред ключовите продукти са Prolia, XGEVA, Repatha, Otezla, Enbrel, Evenity, Tezspire, Blincyto, Kyprolis, Tepezza, Krystexxa и UPLIZNA. Компанията разполага и с биоподобни лекарства, включително Amjevita и Wezlana.
Бизнес моделът комбинира стабилни приходи от утвърдени лекарства с инвестиции в клинични програми, придобивания и нови терапии. Партньорствата с AstraZeneca, UCB, BeiGene и Kyowa Kirin разширяват продуктовото портфолио и намаляват зависимостта от собствените разработки.
Растежът се ускорява
Приходите на Amgen Inc са нараснали от $25.98B през 2021 г. до $36.75B през 2025 г. Това представлява общ ръст от 41.4% за четири години. Най-същественото е, че ръстът не идва само от еднократно увеличение на продажбите.
Приходи от $26.32B през 2022 г. са се увеличили до $28.19B през 2023 г., $33.42B през 2024 г. и $36.75B през 2025 г. Всички стойности са към съответните фискални години, приключили на 31.12.
EBITDA се е повишила от $12.55B през 2021 г. до $16.62B през 2025 г. Това показва, че придобиванията и новите продукти постепенно увеличават оперативния мащаб. Маржът обаче не е напълно защитен, защото компанията съзнателно увеличава разходите за научноизследователска дейност.
Свободният паричен поток е бил $8.38B през 2021 г., $8.79B през 2022 г., $7.36B през 2023 г., $10.39B през 2024 г. и $8.10B през 2025 г. Средното равнище за пет години е приблизително $8.6B годишно. Това оставя силен финансов ресурс, но спадът през 2025 г. заслужава наблюдение.
Маржовете разказват историята
Брутният марж е намалял от 75.2% през 2021 г. до 70.8% през 2025 г. Най-слабата стойност е била 68.7% през 2024 г. Тенденцията вероятно отразява по-голям дял на продукти с по-ниска рентабилност, интеграционни разходи и инвестиции в нови терапии.
Нетният марж е бил 22.7% през 2021 г., 24.9% през 2022 г., 23.8% през 2023 г., 12.2% през 2024 г. и 21.0% през 2025 г. Възстановяването през 2025 г. е положително, защото показва, че спадът през 2024 г. не е станал постоянен структурен проблем.
Ръководството е посочило очакван non-GAAP оперативен марж от 45% – 46% за 2026 г. Компанията приема, че маржовете могат да останат под предишните пикови нива, ако това финансира бъдещ растеж.
Продуктовият микс се подобрява
Второто тримесечие на 2026 г. показа по-стабилен растеж. Приходите са достигнали $10.10B спрямо очаквани $9.43B, а EPS е бил $6.29 спрямо консенсусна прогноза от $5.60. Положителната изненада при EPS е 12.32%.
Компанията е отчела двуцифрен ръст при 22 продукта. Шестте основни двигатели – Repatha, Evenity, Tezspire, редки заболявания, иновативна онкология и биоподобни лекарства – са нараснали с 26% на годишна база и представляват почти 70% от продуктовите продажби през тримесечието. Това е важно, защото растежът става по-малко зависим от един-единствен медикамент.
Последните шест отчетени тримесечия показват постоянни положителни EPS изненади. EPS е надминал очакванията с 14.22% през първото тримесечие на 2025 г., 14.45% през второто, 11.90% през третото, 11.84% през четвъртото, 7.29% през първото тримесечие на 2026 г. и 12.32% през второто. Това подсказва силно изпълнение, но не гарантира повторение.
Дългът остава основният риск
Общият дълг е нараснал от $33.98B през 2021 г. до $65.42B през 2023 г., след което е спаднал до $60.88B през 2024 г. и $55.44B през 2025 г. Всички стойности са към 31.12 на съответната година.
Намаляването с почти $10B спрямо пика е положително. Въпреки това Debt-to-Equity е 490.3% към 30.06.2026 г., което показва силно задлъжняла капиталова структура. Current ratio е 1.4x към същата дата, следователно краткосрочната ликвидност изглежда приемлива.
Високият дълг увеличава чувствителността към лихвите и намалява финансовата гъвкавост при нови придобивания. От друга страна, годишният свободен паричен поток над $8B осигурява реална способност за обслужване и постепенно намаляване на задълженията.
Оценката не е ниска
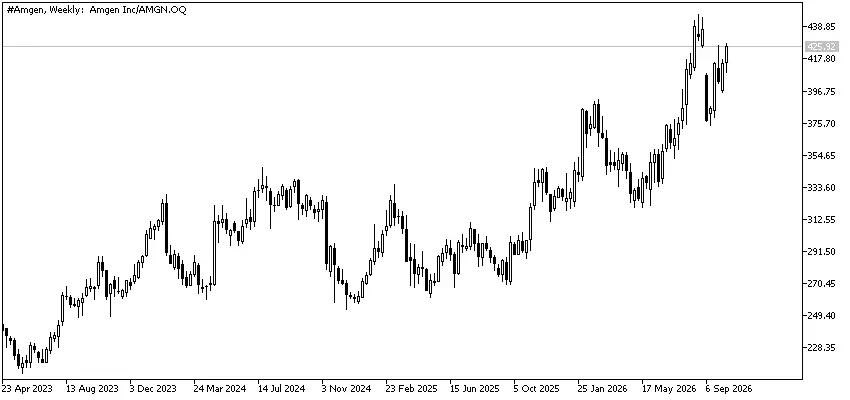
Към 15.10.2026 г. цената бе $426.11, а пазарната капитализация е $230.37B. Trailing P/E е 26.3x, докато forward P/E е 17.8x. Разликата е значима: пазарът очаква бъдещите печалби да растат достатъчно, за да направят оценката по-поносима.
Fair Value се оценява на $445.16, което предполага 4.5% за потенциал нагоре. Анализаторският модел обаче показва -7.1% потенциал за спад. Този конфликт е важен. Вътрешният модел вижда умерено подценяване, докато консенсусът е по-предпазлив.
Дивидентната доходност е 2.4% към 15.10.2026 г. Тя предоставя известна компенсация, но Amgen Inc не изглежда като чисто доходна инвестиция при тази оценка.
Перспективата за печалбите
Консенсусът очаква приходи от $39.00B през 2026 г., $40.45B през 2027 г. и $41.78B през 2028 г. Очакваният EPS е $23.04, $24.51 и $25.90 за същите години.
Това означава приблизително умерен ръст на приходите след силното ускорение през 2024–2025 г. Прогнозите за EPS растат по-бързо от приходите, което предполага оперативен лост, обратно изкупуване на акции или подобрение на маржовете.
Оценките за приходите са ревизирани нагоре с 8.76% за последната година и 3.77% за последните 90 дни. За последните 7, 30 и 60 дни промяната е почти неутрална, докато EPS оценките са леко понижени през последните 7, 30 и 60 дни. Следователно дългосрочният тон е положителен, но краткосрочният импулс се охлажда.
Бичият и мечият сценарий
Бичият сценарий се основава на широкия продуктов растеж, възстановяването на нетния марж, устойчивия свободен паричен поток и намаляващия дълг. Ако Repatha, Evenity, Tezspire, онкологичните лекарства и биоподобните продукти продължат да растат, компанията може да постигне прогнозирания EPS и да оправдае forward P/E от 17.8x.
Мечият сценарий е свързан с високия дълг, натиска върху цените на лекарствата, спад на утвърдени продукти и по-високи разходи за клинични проучвания. Приходите могат да растат, но печалбата да се свие, ако инвестициите надхвърлят оперативния лост.
Допълнителен риск е, че някои анализатори са посочвали потенциално забавяне на приходите и печалбата през 2025 – 2026 г., докато други акцентират върху възстановяването и продуктовата диверсификация.
Заключение
Фундаментално Amgen Inc е силно печеливша и парично генерираща биофармацевтична компания с подобряващ се продуктов микс. Основното качество е широчината на растежа, а не само размерът на приходите.
Най-голямата слабост остава високият дълг, следван от риска маржовете да останат под историческите пикове. При цена около $431, оценката изглежда разумна, но не очевидно евтина. Фундаменталната картина е положителна, но изисква растежът на новите лекарства да компенсира натиска върху зрелите продукти.
Следващият важен тест е отчетът на 03.11.2026 г. след края на борсовата сесия. Консенсусната прогноза очаква EPS от $5.78 и приходи от $10.05B.
Източници: sec.org, investing.com
Автор: Калин Георгиев
Представената информация не е и не следва да се възприема като препоръка, съвет за сключване на сделки, инвестиционно изследване или консултация за вземане на инвестиционно решение, препоръка за следване на определена инвестиционна стратегия или да бъде възприемана като гаранция за бъдещо представяне. Съдържанието не е съобразено с рисковия профил, финансовите възможности, опита и знанията на конкретен инвеститор. БенчМарк използва публични източници на информация и не носи отговорност за точността и пълнотата на информацията, както и за периода на актуалността ѝ след публикуване. Търговията с финансови инструменти носи риск и може да доведе както до печалби, така и до частични или надвишаващи първоначалната инвестиция загуби. Поради тази причина клиентът не трябва да инвестира средства, които не може да си позволи да загуби. Настоящата публикация не е изготвена в съответствие с нормативни изисквания, целящи насърчаването на обективността и независимостта на инвестиционните проучвания и инвестиционните препоръки, не е предмет на забрана за сключване на сделки по отношение на определени финансови инструменти и/или емитенти, преди разпространението ѝ от изготвилото го лице или съответните лица за инвестиционния посредник и като такава следва да се възприема като маркетингово съобщение.