Фундаментален и технически анализ – TLT
Фундаментален анализ
Фундаменталният анализ на iShares 20+ Year Treasury Bond ETF (TLT) се различава съществено от този на акция. Тъй като TLT съдържа единствено безрискови американски държавни облигации (U.S. Treasuries) с матуритет над 20 години, кредитният риск клони към нула.
Основният двигател на цената тук е лихвеният риск, дюрацията и макроикономическата среда в САЩ.
Основни метрики и профил на фонда
Подлежащ индекс: ICE U.S. Treasury 20+ Year Bond Index.
Такса управление (Expense Ratio): 0.15% (изключително ниска и ефективна за пасивен фонд).
Среднопретеглен матуритет (Weighted Average Maturity): ~26 години.
Ефективна дюрация (Effective Duration): ~14.6 – 16.0 години.
30-дневна SEC доходност (Yield): ~5.0% - 5.5%.
Честота на изплащане на дивидент: ежемесечно.
Математика на дюрацията (ключът към TLT)
Дюрацията измерва чувствителността на цената на фонда спрямо промяната в лихвените проценти. Тъй като цените на облигациите и тяхната доходност (yields) се движат в обратна посока, дюрацията от ~15 години означава следното:
- При спад на лихвите по дългосрочните облигации с 1.00% (100 bps): Цената на TLT се покачва приблизително с +15% до +16%.
- При ръст на лихвите с 1.00% (100 bps): Цената на TLT спада с приблизително -15% до -16%.
Важно: Важна е доходността на дългия край на кривата (20-годишните и 30-годишните щатски облигации), а не само краткосрочната лихва на Федералния резерв (Fed Funds Rate).
Основни фундаментални катализатори
Федерален резерв и монетарна политика
Сваляне на лихвите (Rate Cuts): Когато Фед навлиза в цикъл на съкращаване на лихвите (поради забавяне на икономиката или рецесия), това обикновено оказва натиск надолу върху доходностите и води до силно поскъпване на TLT.
Пауза/Задържане на висока лихва („Higher for longer“): Задържането на лихвите високи ограничава капиталовата печалба, оставяйки инвеститорите да разчитат основно на текущия купонен доход (dividend yield).
Инфлационни очаквания (CPI/PCE)
Инфлацията е най-големият враг на дългосрочните облигации. Всяко повторно ускоряване на инфлационния натиск изисква по-висока доходност от инвеститорите, което сваля цената на TLT.
Бюджетен дефицит и предлагане на дълг (Treasury Supply)
Американското правителство продължава да поддържа високи бюджетни дефицити, което изисква издаването на огромни количества нови 20- и 30-годишни облигации.
Твърде голямото предлагане (supply pressure) без съответно високо търсене изисква по-висока доходност (по-ниска цена на TLT), за да привлекат купувачи.
Спред на премията за срок (Term Premium)
Инвеститорите изискват допълнителна компенсация (премия) за това да държат парите си блокирани за 20+ години при нестабилна фискална политика, което прави дългия край по-непредвидим.
Предимства и рискове (Bull vs. Bear Case)
| Фактори в подкрепа (Bullish) | Рискови фактори (Bearish) |
| Рецесионен хедж: При икономическо забавяне TLT служи като класическо убежище (safe-haven). | Висока дюрация: Дори малки движения в доходността носят сериозни капиталови загуби. |
| Привлекателен доход: Доходност над 5% предлага добра подкрепа от дивиденти. | Фискален дефицит: Огромните емисии на нов щатски дълг натискат цените надолу. |
| Капиталова печалба при сваляне на лихви: Силна асиметрия за растеж при агресивно намаляване на лихви от Фед. | Лепкава инфлация: Задържане на инфлацията над целта от 2% пречи на спада на лихвите. |
Стратегическо резюме
TLT не е инструмент за пасивно съхранение на стойност, а тактически инструмент с висок лихвен ливъридж.
Подходящ е за: инвеститори, които очакват охлаждане на щатската икономика, намаляване на лихвените проценти от Фед или търсят класическа отрицателна корелация за балансиране на акционерен портфейл.
Неподходящ е за: среди с твърдо кацане на инфлацията, растящи дългосрочни доходности или за инвеститори, които не понасят волатилност (въпреки че държи американски държавен дълг, ценовата му волатилност е сравнима с тази на акциите).
Технически анализ
TLT се възстановява, но среща сериозна съпротива в зоната $85.00
Отскокът се сблъсква с таван
iShares 20+ Year Treasury Bond ETF (TLT) показва признаци на стабилизиране след октомврийския спад, но по-широката седмична тенденция остава низходяща. Фондът приключи редовната търговска сесия на $81.96, докато цената в извънборсовата търговия достигна $82.03 на 10 ноември.
Въпреки възстановяването котировките все още не са преодолели основната зона на предлагане. При седмичната свещ от 8 ноември 2026 г. цената се задържа над 20-седмичната пълзяща средна на $81.80, но остава под 50-седмичната SMA при $84.93 и 200-седмичната SMA на $91.37.
Тази конфигурация показва, че краткосрочният натиск върху цената отслабва, но средносрочната и дългосрочната техническа картина все още не дават основание да се говори за обръщане на тренда.
Импулсът постепенно се подобрява
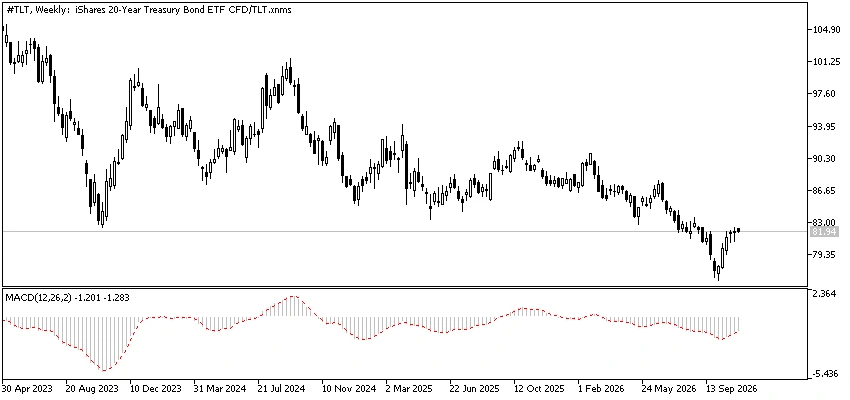
MACD подава първите конструктивни сигнали. Седмичната му хистограма към 8 ноември е на положителна територия при +0.29, като основната линия на индикатора се намира на -1.20, над сигналната линия при -1.49. Това показва отслабване на низходящия импулс, но все още не представлява потвърждение за нов възходящ тренд.
RSI се възстановява до 47.24 към 8 ноември. Индикаторът вече не е в зоната на свръхпродаденост, но остава под неутралната граница от 50 пункта. Това оставя пространство за допълнително поскъпване, макар че превесът все още е леко на страната на продавачите.
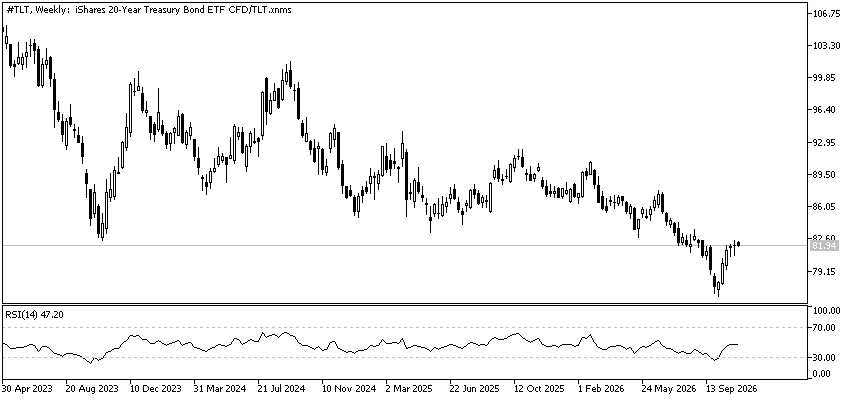
Основната особеност на текущата техническа картина е, че импулсът се подобрява по-бързо от самата ценова структура. Подобно разминаване често води до възходящо движение към съпротива, след което пазарът трябва да избере посоката на следващото си по-значимо движение.
Ключовите технически нива
Няколко ценови зони ще бъдат определящи за развитието на TLT през следващите седмици:
- $82.54: съпротива, формирана от индикатора SuperTrend в рамките на текущия седмичен анализ.
- $83.46 – $83.64: зона на съпротива, в която се пресичат 38.2% корекция по Фибоначи и горната граница на облака Ichimoku.
- $84.93 – $85.09: ключова зона, обединяваща 50-седмичната SMA и многократно проявявана ценова съпротива.
- $76.50 – $78.00: основна зона на търсене, разположена около октомврийското дъно от $76.43, регистрирано на 4 октомври.
- $71.42: следваща по-дълбока целева зона според разширението на Фибоначи, ако октомврийското дъно бъде пробито.
Мечият сценарий запазва предимство, докато цената остава под $85.09. Убедително седмично затваряне над това равнище би отслабило тезата за продължаващо движение в низходящ канал и би насочило вниманието към следващата съпротива около $91.50.
Заключение
TLT демонстрира признаци на стабилизиране, като MACD и RSI постепенно се възстановяват след предходния натиск върху цената. Въпреки това подобрението при осцилаторите все още не е подкрепено от достатъчно убедителна промяна в по-широката ценова структура.
Основното изпитание остава зоната $84.93 – $85.09, където се намират 50-седмичната SMA и съществена историческа съпротива. Отхвърляне в този диапазон би запазило предимството на продавачите и би отворило път към $76.50, а при пробив на октомврийското дъно – към $71.42.
Обратно, седмично затваряне над $85.09 би отслабило низходящия сценарий и би поставило на дневен ред възстановяване към $91.50. До появата на подобен сигнал обаче възходящото движение по-скоро трябва да се разглежда като корективен отскок в рамките на все още меча средносрочна тенденция.
Автор: Калин Георгиев
Представената информация не е и не следва да се възприема като препоръка, съвет за сключване на сделки, инвестиционно изследване или консултация за вземане на инвестиционно решение, препоръка за следване на определена инвестиционна стратегия или да бъде възприемана като гаранция за бъдещо представяне. Съдържанието не е съобразено с рисковия профил, финансовите възможности, опита и знанията на конкретен инвеститор. БенчМарк използва публични източници на информация и не носи отговорност за точността и пълнотата на информацията, както и за периода на актуалността ѝ след публикуване. Търговията с финансови инструменти носи риск и може да доведе както до печалби, така и до частични или надвишаващи първоначалната инвестиция загуби. Поради тази причина клиентът не трябва да инвестира средства, които не може да си позволи да загуби. Настоящата публикация не е изготвена в съответствие с нормативни изисквания, целящи насърчаването на обективността и независимостта на инвестиционните проучвания и инвестиционните препоръки, не е предмет на забрана за сключване на сделки по отношение на определени финансови инструменти и/или емитенти, преди разпространението ѝ от изготвилото го лице или съответните лица за инвестиционния посредник и като такава следва да се възприема като маркетингово съобщение.