Фундаментален анализ – ExxonMobil
Профил на компанията
ExxonMobil е интегрирана енергийна група, основана през 1870 г. и базирана в Спринг, Тексас. Бизнесът обхваща четири основни направления: Upstream, Energy Products, Chemical Products и Specialty Products. Това означава производство на нефт и природен газ, рафиниране, горива, базови химикали, смазочни материали и специализирани материали.
Стратегическото предимство е вертикалната интеграция. Когато цените на суровия петрол падат, рафинирането и химикалите понякога компенсират част от натиска. Когато рафиниращите маржове отслабват, производството на нефт и газ може да поеме ролята на двигател. Това не премахва цикличността, но я разпределя между повече източници на доход.
Приходите разказват цикъла
Приходите са нараснали от $277.14B през 2021 г. до $398.68B през 2022 г., но след това са спаднали до $334.70B през 2023 г., $339.25B през 2024 г. и $323.90B през 2025 г. Всички стойности са към 31 декември. Спадът след 2022 г. показва нормализиране на енергийните цени, а не непременно структурно свиване на бизнеса.
EBITDA е намаляла от $85.69B през 2022 г. до $59.39B през 2025 г. Нетната печалба е спаднала от $55.74B до $28.84B през същия период. Следователно компанията остава изключително печеливша, но резултатите са чувствителни към цените на петрола, природния газ и рафинираните продукти.
Брутният марж е останал относително стабилен: 32.7% през 2022 г. и 31.0% през 2025 г. Това е важен сигнал, защото показва, че мащабът и интеграцията ограничават част от натиска върху рентабилността.
Паричният поток е истинският тест
Levered free cash flow е спаднал от $58.39B през 2022 г. до $23.61B през 2025 г. Причината е комбинация от по-слаба печалба и по-нормални ценови условия. Именно този показател заслужава повече внимание от счетоводната печалба, защото финансира дивиденти, обратно изкупуване на акции и капиталови инвестиции.
Възвръщаемостта върху собствения капитал е намаляла от 30.7% през 2022 г. до 11.0% през 2025 г. Това е значително охлаждане. Положителната страна е, че съотношението дълг към собствен капитал е спаднало от 31.5% през 2021 г. до 19.5% през 2025 г. Балансът изглежда по-защитен, но по-ниската възвръщаемост показва, че високите печалби от 2022 г. не са новата нормалност.
Оценката не е евтина, но не е екстремна
Trailing P/E е 16.1x, EV/EBITDA е 8.3x, а price-to-book е 2.5x. Дивидентната доходност е 2.7%. Тези оценки не показват дълбоко подценяване, но са разумни за компания с мащаб, силен баланс и дълга история на разпределение на капитал.
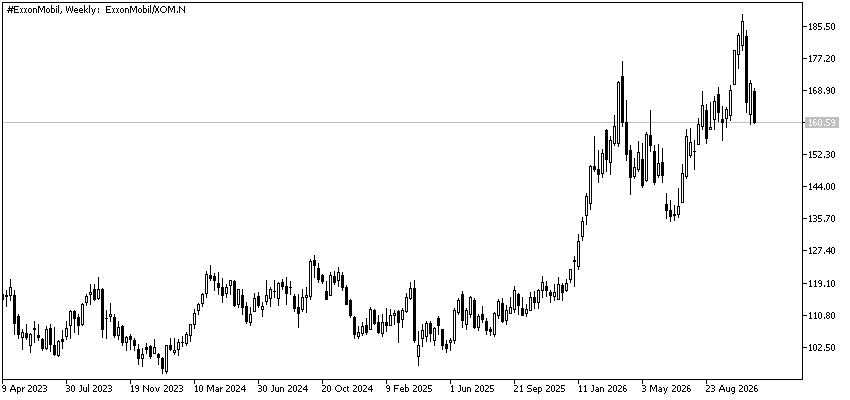
Справедливата стойност е $172.28, което предполага 7.3% потенциал нагоре. Средната аналитична цел предполага 14.7% потенциал за поскъпване. Разликата показва, че оценката зависи силно от използвания модел: счетоводната справедлива стойност е по-консервативна, докато аналитичните цели залагат на по-високи бъдещи печалби.
Перспективите се подобряват
Консенсусът очаква печалба на акция от $13.69 за 2026 г., $12.39 за 2027 г. и $10.25 за 2028 г. Очакваните приходи са съответно $438.02B, $424.75B и $399.16B. Това предполага силно възстановяване през 2026 г., последвано от постепенно нормализиране.
Последните прогнози са ревизирани нагоре. EPS очакванията са нараснали с 34.43% за 60 дни и с 36.66% за 90 дни. Приходните очаквания са се повишили с 16.49% за 60 дни и 17.52% за 90 дни. Това е позитивен сигнал, защото оценката започва да се подкрепя от по-добри очаквания, а не само от разширяване на пазарния множител.
Последният отчет показва EPS от $4.23 срещу очаквани $3.99, но приходите от $103.36B са под очакваните $115.45B. Акцията е реагирала със спад от 1.98%. Това е важна подробност: печалбата може да надминава прогнозите, докато приходите и ценовият микс остават под натиск.
Основните рискове
Най-големият риск е продължителен спад на петрола и природния газ. Тогава приходите, EBITDA и свободният паричен поток могат да се свият едновременно. Допълнителен натиск може да дойде от по-слаби рафиниращи и химически маржове.
Друг риск е капиталовата интензивност. Енергийните проекти изискват големи инвестиции, преди да започнат да генерират възвръщаемост. Погрешно разпределение на капитала би намалило свободния паричен поток и би ограничило дивидентите или обратното изкупуване.
Оптимистичният сценарий се основава на по-високо производство, стабилни рафиниращи маржове, дисциплинирани разходи и продължаващи ревизии нагоре. Wolfe посочва повишени прогнози за печалбата и паричния поток за периода 2024–2030 г. По-предпазливият сценарий включва свръхпредлагане на петрол и по-ниски цени, както отбелязва Freedom Capital Markets в своята негативна оценка.
Заключение
Фундаменталната картина е на качествен, но цикличен енергиен лидер. Балансът е по-здрав, дивидентът е подкрепен от мащаб, а прогнозите за 2026 г. са се подобрили съществено. Слабата страна остава зависимостта от суровинните цени и спадът на свободния паричен поток след 2022 г.
Към днешна дата оценката изглежда умерено привлекателна, но не предлага голям марж на сигурност. Най-важният въпрос не е дали компанията е качествена, а дали очакваното възстановяване на печалбата вече е включено в цената.
Източници: sec.gov, investing.com
Автор: Калин Георгиев
Представената информация не е и не следва да се възприема като препоръка, съвет за сключване на сделки, инвестиционно изследване или консултация за вземане на инвестиционно решение, препоръка за следване на определена инвестиционна стратегия или да бъде възприемана като гаранция за бъдещо представяне. Съдържанието не е съобразено с рисковия профил, финансовите възможности, опита и знанията на конкретен инвеститор. БенчМарк използва публични източници на информация и не носи отговорност за точността и пълнотата на информацията, както и за периода на актуалността ѝ след публикуване. Търговията с финансови инструменти носи риск и може да доведе както до печалби, така и до частични или надвишаващи първоначалната инвестиция загуби. Поради тази причина клиентът не трябва да инвестира средства, които не може да си позволи да загуби. Настоящата публикация не е изготвена в съответствие с нормативни изисквания, целящи насърчаването на обективността и независимостта на инвестиционните проучвания и инвестиционните препоръки, не е предмет на забрана за сключване на сделки по отношение на определени финансови инструменти и/или емитенти, преди разпространението ѝ от изготвилото го лице или съответните лица за инвестиционния посредник и като такава следва да се възприема като маркетингово съобщение.